

Os ordoliberais, os adeptos da Economia Social de Mercado, enfim, sempre designaram como papel mais importante na economia moderna para o Estado supervisionar a competição entre os playeres econômicos, intervindo o mínimo possível, e quando assim for necessário, em ocasiões de cartéis (a serem desmontados) ou na regulação de monopólios que tiram vantagem de seus preços. Há uma certa corrente ideológica da economia da nova direita que diz ser impossível surgir um monopólio no livre-mercado. Outros, dizem que é possível, mas que são monopólios de eficiência ou monopólios criados pelo Estado. Segundo alguns, é impossível o Estado destruir um monopólio e que qualquer intervenção estatal gerará monopólios.
Cabe então a este artigo dar a versão da Escola de Freiburg sobre essa assunto. Alguns austríacos, por exemplo, dizem que agências reguladoras e agências contra cartelização na verdade criam cartelização ao invés de evitar. Ludwig von Mises, inclusive, criticou a ESM nesse sentido como já demonstrei aqui.
Como disse bem Alfred Müller-Armack "Dizem bem aqueles que afirma que o Estado pode criar monopólios. Mas é curioso que segundo os mesmos, ele não possa desfazê-los!" Hong Kong e Cingapura são, normalmente usados como exemplos de "capitalismo austríaco", entretanto, estes países são, segundo a The Economist recordistas de cartelização, ao passo que a Alemanha do Bundeskartellamt é exemplo de riqueza oriunda do mercado. Segundo ainda o economista Ha-Joon Chang, no seu livro "23 coisas que não nos contaram sobre o capitalismo", em Cingapura e Hong Kong, de 20 a 30% do PIB das ilhas é gerado por empresas estatais, dos 70% restantes, 35% apenas é formado por pequenos e médios negócios. Ao passo que a Alemanha tem 95% de seu PIB graças a pequenos e médios negócios. A Alemanha tem mais de 1000 bancos de crédito cooperativos!
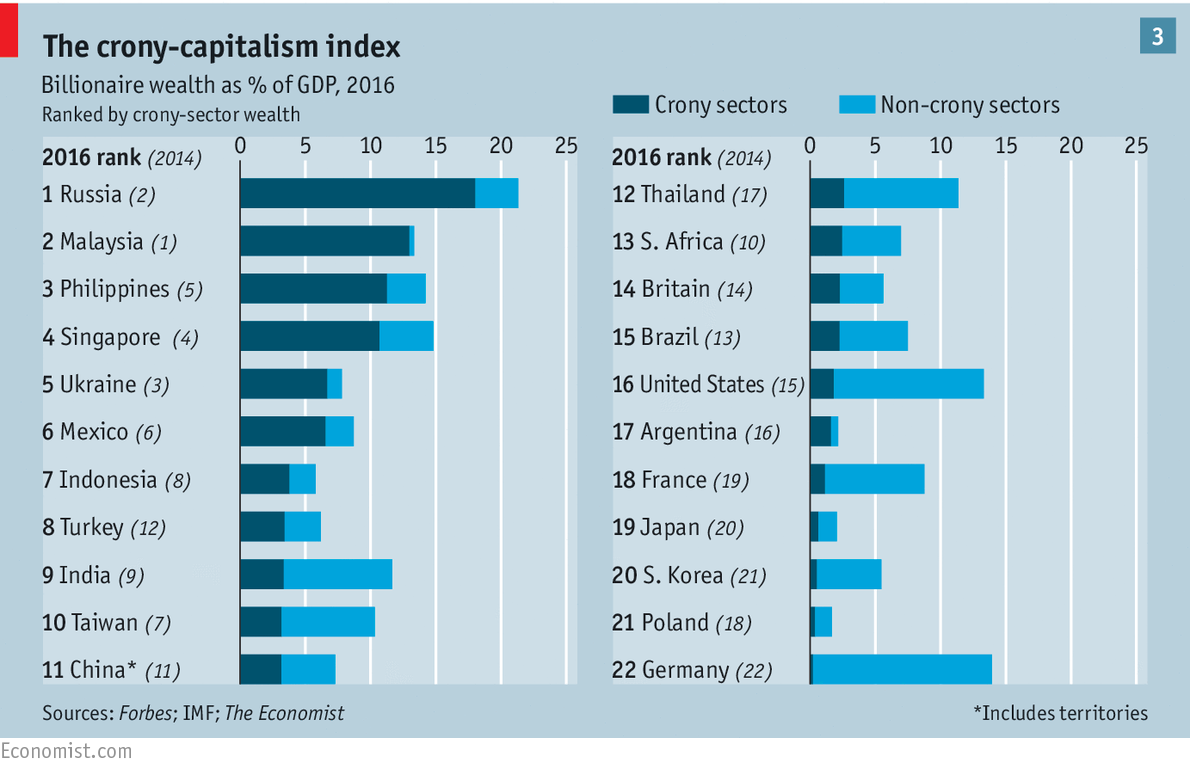
Em 2014, a revista já havia feito um ranking similar e o texto é esclarecedor, mas explicaremos mais. Primeiramente, o texto da Economist não trata apenas de propina (embora seja importante e eu vou tratar disso a seguir), mas também de empréstimos em condições desiguais que possuem apenas a influência política como justificativa. Segundo, nunca em toda a história humano houve desenvolvimento de ações privadas que não tivessem de alguma forma, maior ou menor, participação do Estado. Durante a era do laissez faire em que a taxa de impostos raramente passava de 10% do PIB, já haviam enormes cartéis, oligopólios e monopólios mantidos pelo Estado, e também, que se sustentavam naturalmente. As influências políticas, informações privilegiadas, subornos, tráfico de influência era comum, tudo isso sem que houvesse agências anti-cartel ou legislações contrárias a isso.
No estado liberal isto é ainda mais evidente. De acordo com Niall Ferguson em "A Lógica de Dinheiro" o estado de direito moderno existe em função do acordo ou troca de parte da elite econômica de uma fração de seus recursos na forma de impostos por representação política. Não só Ferguson brilhantemente demonstra isso como Christian Edward Cyril Lynch demonstra isso no seu livro "Da monarquia a Oligarquia: história Institucional do estado brasileiro", a elite política parlamentar, os funcionários públicos de maior escalão são oriundos da média e grande burguesia, e possuindo uma vida estatal pública e uma vida empresarial privada fazem uso dessas relações que se confundem nas mesmas pessoas para beneficiar amigos, parentes ou a si mesmos. A não ser que você seja um anarcocapitalista que prega a completa abolição do Estado, você vai ter que reconhecer que isso é inevitável.
A diferença que o texto mostra é que, ao contrário do que se sugere na escola austríaca, de que a existência de legislação anti-cartel cria monopólios, ela na verdade torna setores pouco competitivos por natureza em setores mais competitivos. Aqui se aponta apenas parcialmente bem a questão geológica e geográfica de Hong Kong como um fator que cria corporativismo, mas se esquece que lá não existe instituição voltada para fiscalizar e punir corruptos e corruptores. Não, a ideia de que o mecanismo anti-cartel acredita num Estado virtuoso e num capitalista malvado não é verdadeira. Sabe-se que ambos possuem influência e podem ser corruptores e corruptos. A diferença é que em países cuja legislação anti-cartel é assegurada por instituições fortes esse tipo de prática é coibida mesmo em setores cuja competição é mais limitada. A pré-condição para que a legislação anti-cartel funcione é solidez institucional, para evitar que os funcionários do governo responsáveis por isso sejam prevaricadores cooptados.
Por isso a Alemanha com instituições sólidas e agência anti-cartel não possui setores corporativos relevantes, e Hong Kong possui. A Alemanha possui um sistema sólido para investigar e punir políticos e empresários ao passo que Hong Kong não, apesar de ter uma boa solidez institucional. Quem coloca esses termos bem é também Niall Ferguson em "Civilização: ocidente x oriente" muito bem resumido nesta palestra no TED. Assim:
"Sectors that are cronyish in developing countries may be competitive in rich ones: building skyscrapers in Mumbai is hard without paying bribes, and easy in Berlin."
Essa citação é central pois confirma, junto ao gráfico que liberdade econômica, instituições sólidas e leis nesse setor ajudam a evitar e punir esse tipo de situação depreciativa. Isto é, países em que setores corporativistas não têm leis de observância, mais facilmente empresas se convertem em monopólios e cartéis, do que setores com legislação de observação. Mas é claro que isso depende da solidez institucional como um todo. Por isso países desenvolvidos são mais competitivos mesmo sem setores em que há corporativismo, pois o governo é capaz de detectar e punir. As propinas criam situações de monopólio, vantagens econômicas como resultado por se burlar leis. Quando o Estado passa uma proibição é que ele não quer alguma atividade qualquer ali naquela área. Isso não anula os empresários assanhados por mercados e como ou têm representação institucional por meio de um cargo público-eletivo ou possui contatos, parte para o lobby. Ou o político, a fim de ganhar dinheiro para campanha oferece uma brecha fake legal para um empresário em busca de investimentos. Cabe a legislação anti-cartel ou antitruste investigar, coletar evidências e fazer valer a lei.
Existem algumas razões pelas quais um monopólio naturalmente pode vir a surgir num mercado sem qualquer interferência do governo. Veremos algumas nesse texto. Mas antes é importante lembrar que mesmo o anarcocapitalista Murray N. Rothbard abria espaço para essa hipótese. Sempre que uma determinada comoditty estiver em posse de um ou alguns poucos empresários, temos um monopólio/oligopólio.
Eles podem surgir através da limitação da comoditty, como uma comoditty rara. Elas podem surgir em mercados que estão surgindo a pouco tempo, como demonstrado aqui, e podem ainda emergir de situações de economia de escala, e em economias que tenham holdings com competição limitada entre suas empresas, como apontado por Ha-Joon Chang. Por várias razões que sejam, seja pelo caso da limitação da comoditty, seja pelo mercado novo, seja por uma questão de utilidade cardinal, as empresas podem se tornar monopolistas naturalmente. Vou abordar alguns casos.
1- Mercados novos.
Toda e qualquer inovação técnica dificilmente surge em quantidades exponenciais, e sim em experimentos localizados e restritos. Em mercados novos, uma empresa naturalmente detém o monopólio da área, do capital, da ideia e/ou do know-how, ainda que temporariamente, de modo que no período de tempo em que ela goza desse benefício, ela possa ganhar avanços tecnológicos que a permitam produzir em massa e a custos médios baixíssimos, como é o caso de economia de escala.
2- Economia de Escala.
Isso depende, é claro, do grau de competência da empresa e de seus empresários para alcançar inovações e reduções de custo em pouco tempo. Mas uma vez que ela alcance um grau enorme de produtividade, seu custo marginal de produção se torna tão baixo, que qualquer empresa menor posterior tem enormes dificuldades competitivas. Isso aumenta significativamente o custo de entrada no mercado. (ver mais aqui)
Aliás, o custo de entrada em determinados mercados normalmente é muito alto. Uma coisa é conseguir abrir uma padaria, outra coisa é querer competir com os irmãos Koch. São poucos os que têm cacife para entrar em mercados assim. Uma vez em condição de monopólio, uma empresa pode oferecer enquanto estiver em posição de segurança produtos a preços mais caros do que seu custo normal. É verdade que a ascensão de um concorrente (a depender do concorrente) pode forçar o monopolista a baixar o preço, mas a entrada tardia também é complicada, pois a primeira empresa já tem vários contratos e clientes além de bastante dinheiro para queimar, podendo forçar dumpings e dificultar a entrada. Argumenta-se que dumpings são prova de que os benefícios de um monopólio que decida tirar proveito de sua posição não dura em um mercado livre, já que o preço baixo. Porém, esse argumento é falacioso. O dumping não é uma queda de preço para o preço de competição, mas uma medida para evitá-la. As empresas estreiantes se não tiverem uma carta na manga podem não resistir no mercado. Como se sabe, os fatores de produção macroeconômicos são terra, capital, trabalho e empreendedorismo (qualidade). Se a qualidade dos empreendedores para lidar com essas medidas não forem boas o bastante para dar margem de competitidade a empresa novata, eles podem não suportar a pessão e abandonar o mercado. Como em empresas de alto custo a entrada de novos concorrentes não é tão frequente quanto em pequenas, a maior parte do tempo há poucas grandes empresas e pouco ameaçadas a maior parte do tempo.
3- Holding
A empresa maior pode ainda comprar as menores entrando no mercado e, com isso, formar uma holding, com intervenções pontuais nas empresas adquiridas, fazendo com que elas compitam entre si mas dentro de limites adimitidos pela holding, o que lhe dá mais maleabilidade como demonstrou Ha-Joon Chang em seu livro "Bad Samaritans". A empresa que já iniciou no mercado e prosperou pode ainda engloba as menores num cartel, tudo depende do interesse dos empresários envolvidos e a probabilidade de entrar novos playeres no mercado. Seja como for, situações assim são menos seguras do que a do tradicional monopólio e cartel assegurado pelo Estado, contudo, não são impossíveis. Graças a utilidade cardinal, é possível saber que um real nas mãos de alguém enormemente rico tem menor utilidade que nas mãos de alguém mais pobre, de modo que a entrada em alguns mercados tendem a ficar mais caros proporcionalmente ao tamanho das empresas nele presente.
Nesses casos, como mostram Walter Eucken em "Fundamentos de Economia Política", uma agência anti-cartel pode ser de grande valia para garantir preços saudáveis ao consumidor, mesmo em tempos que não houver ameaça a vista da(s) empresa(s) dominante(s).
